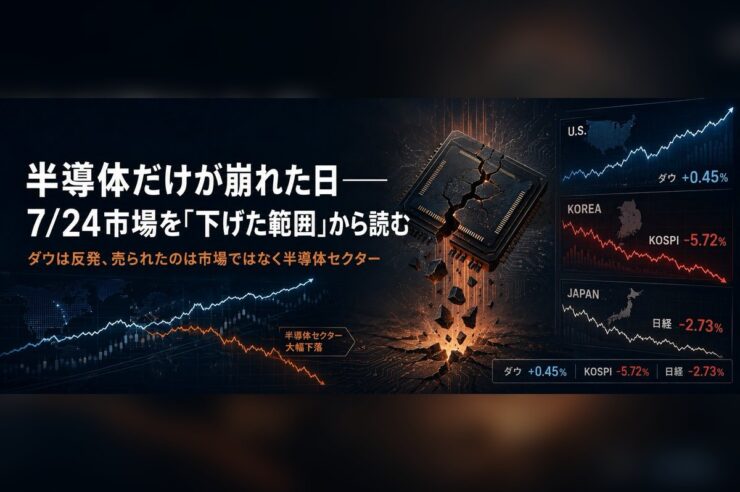
2026年7月24日は、半導体株の弱さが目立つ一方、すべての株価指数が同じ方向に動いた日ではありませんでした。米国ではダウが上がり、ナスダックが下落。日本や韓国でも株価が大きく下げました。ただし、この組み合わせから「半導体以外は売られていない」と結論づけることはできません。
7月25日朝の時点で見るべきだったのは、指数の構成、企業決算の中身、原油の価格指標、金利の測り方です。当時の発表と市場記録を照合し、値動きとして確認できることと、その理由についての解釈を分けて整理します。
米国株はまちまちでも、下落が半導体だけとは限らない
ロイターの7月24日の終値報道によると、ダウは235.60ドル、0.46%高の51,947.25ドルでした。S&P500は0.05%高、ナスダック総合は0.64%安。半導体株指数のSOXは4.5%下落しており、半導体が特に弱かったことは確認できます。
しかし、ダウの上昇は市場全体にリスク回避がなかった証拠にはなりません。同じ報道では、ニューヨーク証券取引所で値上がり銘柄が値下がり銘柄を上回る一方、ナスダック市場では値下がり銘柄の方が多くなっています。指数の方向だけでなく、どの市場で下落が広がったかを見る必要があります。
ここで区別したいのは「半導体の下落率が大きい」と「下げた銘柄は半導体だけ」の違いです。前者は業種別の比較で確かめられますが、後者には他業種を含む銘柄の確認が必要です。ダウの反発を理由に、内需株や配当株を持つ人が一律に利益を得たとも言えません。実際の損益は保有銘柄と比率、購入価格によって変わります。
韓国株安とレバレッジ商品の制度変更を分ける
韓国の7月24日の市場報道では、KOSPIが5.72%安の6,690.62、KOSDAQが5.32%安の748.22で取引を終えています。プログラム売り注文の効力を一時停止するサイドカーは両市場で発動しました。半導体大手の株価下落に加え、別の市場指数も大きく下げていた点を見落とせません。
同日、韓国金融委員会は単一銘柄のレバレッジ商品であるETF・ETNについて、基本預託金の強化を当初の8月から7月31日へ前倒しすると発表しました。対象は国内・海外上場の該当商品で、一般個人投資家の預託金を1,000万ウォンから現金3,000万ウォンへ引き上げ、株式などの代用証券を算入しない内容です。すべてのETFに一律適用する発表ではありません。
既存投資家の追加購入にも関係しますが、預託金を満たさないことによって売却まで禁じる制度ではありません。新しい購入条件が取引行動に影響し得ることと、その発表が当日の株安をどれだけ引き起こしたかは別問題です。個人がCFDへ移ったという説明にも、取引残高などの裏付けが要ります。規制発表だけから資金の移動先を決めつけることはできません。
インテル決算は増収と最終赤字を同時に読む
インテルが7月23日に発表した2026年第2四半期決算は、売上高が前年同期比25%増の約161億ドルでした。一方、米国会計基準のGAAPでは1株当たり2.16ドルの損失、会社が一定項目を調整したnon-GAAPでは1株当たり0.42ドルの利益です。売上の伸びだけを取り上げて決算全体を評価すると、この大きな違いが抜け落ちます。
同社の調整表には、米国政府との契約に関係するエスクロー株式の公正価値評価による損失が含まれます。最終赤字をそのまま本業の営業損失と理解するのも誤りです。GAAP営業利益は黒字であり、営業段階の収益、営業外の評価損益、調整後の数字を区別して読む必要があります。
ロイターによると、24日のインテル株は終値で7.9%下落しました。決算公表後に株価が下げたことは事実ですが、「好決算が通用しない相場になった」という一般法則まで示すものではありません。過去の実績が伸びても、今後の設備投資や収益見通しへの評価は分かれます。決算を見る際は、増収率と利益率、次の四半期の会社予想を別々に確認し、株価の反応だけから売買の理由を一つに絞らないことが大切です。
原油は先物と現物、日次と週間を混ぜない
7月24日のロイター報道は、現物原油の供給不安が強まっていたことを伝えています。現物指標のデーテッド・ブレントは23日に1バレル105.70ドル、北海フォーティーズは24日に108.77ドルとされました。紅海のタンカー攻撃や、黒海の輸出拠点の停止などが供給面の材料として挙げられています。
これらはブレント先物の終値とは異なる数字です。先物は対象となる限月があり、現物には油種、受け渡し時期、輸送経路による価格差があります。現物の一つが高いからといって、同時刻の先物も同じ価格とは限りません。逆に、先物が一時的に下げても、現物の確保や輸送にかかる負担が解消したとは言えません。
また、一日の下落と一週間の上昇は両立します。値動きを比べる際は、まず同じ指標の前日終値と当日終値をそろえ、その後に前週末との変化を見ます。交渉再開への期待と実際の輸送回復も別です。原油価格が下がれば半導体株が必ず戻ると考えるのではなく、企業の業績や金利など、株価に関わる他の条件がどう変わったかも確認する必要があります。
日本の40年金利は、出所をそろえると見え方が変わる
財務省の過去の国債金利データで7月24日を確認すると、40年の欄は3.948%、前日の23日は3.870%です。この系列での上昇幅は0.078ポイント、7.8ベーシスポイントでした。元の記事にあった「10ベーシスポイント上昇し4%超」という数値とは一致しません。
ただし、この違いだけで、特定銘柄の取引中の利回りが4%を超えた可能性まで否定することはできません。財務省が公表する年限別の金利と、市場報道に出る特定銘柄・特定時刻の利回りを、そのまま同じものとして扱わないことが重要です。本稿では出所を明示して比較できる財務省の系列を使います。
同じ24日の30年は3.980%で、40年より高くなっています。この差は確認できますが、それだけで生保や年金が買いを止めたとは分かりません。投資家別の売買、発行予定、取引の条件などを併せて調べる必要があります。税制や内閣人事を材料にする場合も、観測報道と決定済みの政策、実際の国債発行計画を区別します。円安と長期金利の上昇が同時に起きたことだけを根拠に、どちらかが間もなく反転すると予測することはできません。
日本株の下げ幅は指数の中身と取引時刻から確かめる
7月24日の日経平均は、株探の大引け記録で1,811.45円安の64,611.15円、下落率は2.73%でした。AI・半導体関連が弱い一方、三菱UFJや東京海上など上昇した銘柄も報じられています。大幅な指数下落と個別株の上昇が共存した日として読むのが適切です。
日経の公式説明では、日経平均は225銘柄の株価を使う株価平均型の指数です。JPXが公表するTOPIXは浮動株時価総額加重型で、銘柄の重みの付け方が異なります。同じ日本株の指標でも、ある銘柄の値動きが全体に与える影響は同じではありません。ただし、算出方法が違うこと自体は、その日に両指数が逆方向に動いた証拠にはなりません。
先物同士を比べるなら、限月と時刻、日中取引か夜間取引かもそろえる必要があります。東京市場の取引が終わった後に出た米国の材料を、東京の当日終値の原因として説明することにも注意が必要です。7月24日の記録から言えるのは、半導体の弱さが目立ちつつ、国や業種によって売買の状況が異なったということです。指数、決算、規制、原油、金利をそれぞれ確かめる方が、全体を一つの相場観で片づけるより判断の根拠が明確になります。
よくある質問
Q. ダウが上昇したなら、市場の不安は小さかったのでしょうか。
A. それだけでは判断できません。7月24日は指数ごとに方向が分かれ、ナスダック市場では値下がり銘柄が値上がり銘柄を上回りました。業種別の動きや下落の広がりも確認する必要があります。
Q. 韓国の預託金強化は、すべてのETFが対象ですか。
A. 7月24日の発表は、単一銘柄レバレッジ商品であるETF・ETNに関する措置です。国内・海外上場の該当商品の新規購入や追加購入が対象で、一般的なETFすべてに適用する発表ではありません。
Q. 40年国債の利回りは7月24日に4%を超えましたか。
A. 財務省の年限別金利データでは3.948%です。これは特定銘柄の取引中の利回りと同一とは限らないため、「4%超」という別の観測を検証するには対象銘柄や時刻、出所の特定が必要です。
この記事の出典
- ロイター:7月24日の米国株式市場
- インテル:2026年第2四半期決算
- 韓国金融委員会:単一銘柄レバレッジ商品の基本預託金強化
- Bridge Economy:7月24日の韓国市場終値
- ロイター:現物原油価格と供給の混乱
- 財務省:国債金利情報
- 財務省:過去の国債金利データ
- 株探:7月24日の日経平均大引け
- 日本経済新聞社:日経平均の指数情報
- JPX:TOPIXの算出方法
※本記事は公開情報をもとにした一般的な情報提供であり、投資の勧誘や助言ではありません。暗号資産・NFTの価格は大きく変動します。最新の情報は各公式発表をご確認ください。