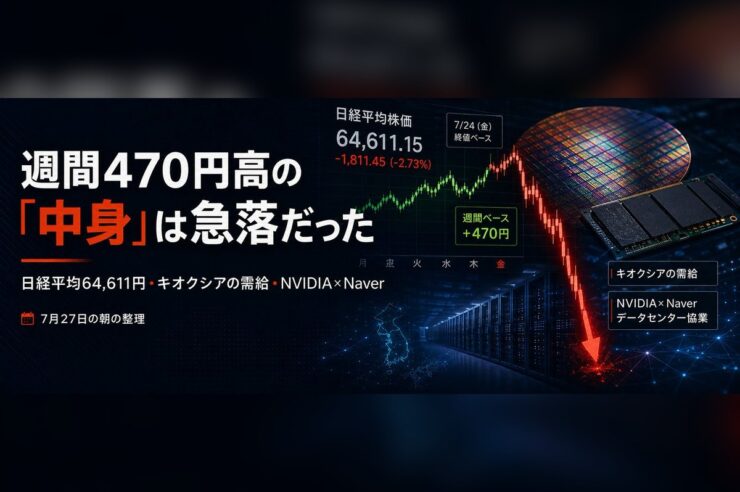
2026年7月24日の日経平均は64,611.15円で終え、前日比1,811.45円、2.73%下落しました。それでも前週末と比べれば約470円高です。週末同士を比べた上昇と、週の最後に起きた急落は矛盾しません。途中の値動きを省くと、投資家が直面した振れ幅が見えなくなります。
7月27日の朝に整理したかったのは、この指数の動き、キオクシアの信用取引、韓国NAVERへのAI投資という三つの材料でした。当時の発表と後から確認できる資料を分け、売買の方向や資金調達の進捗を数字以上に断定しない形で振り返ります。
大幅反発は月曜ではなく、連休明けの7月21日
最初に営業日を訂正します。JPXの休業日一覧で、7月20日月曜は海の日です。東京の現物株市場が再開したのは21日火曜で、この日の日経平均は前営業日比2,091.07円高の66,232.19円でした。元の記事の「月曜に2,091円高」は、週の最初の取引日を月曜と取り違えた記述です。
JPXは20日にデリバティブの祝日取引を実施していますが、それは現物株の取引日とは別です。日経平均の現物終値を並べる際に、先物の祝日取引を代わりに入れることはできません。週次の比較は前週末の現物終値から24日の現物終値まででそろえる必要があります。
24日の週末市況では、日経平均の前週末比は約470円高と報じられています。一方、火曜の大幅反発から金曜には急落しており、購入日によって受けた影響は大きく異なります。「週を通して上がった」と言うより、週末同士の比較では小幅高だったと表現する方が正確です。週間騰落率だけで、毎日安定して買われていたかどうかまでは分かりません。
半導体株の弱さと、市場全体の売買理由を混同しない
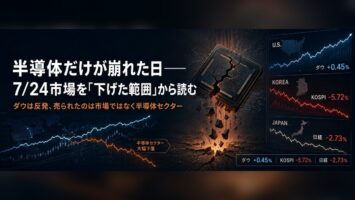
7月24日の株探の大引け記事は、AI・半導体関連株の下落を伝える一方、三菱UFJ、東京海上、JTなどの上昇も挙げています。指数を大きく押し下げる銘柄がある中でも、上昇する企業はありました。日経平均の下落率と個々の保有銘柄の成績が一致しないのは、そのためです。
ただし、上昇した銘柄が存在することから、半導体以外には売りがなかったと結論づけることはできません。また、東証プライムの売買代金が大きかったとしても、それだけで売り手が追証対応だったのか、買い手が長期投資家だったのかは特定できません。売買代金は取引の規模を示す数字で、投資家の目的を直接記録した数字ではありません。
為替の変動が比較的小さかったという観察から、為替要因を完全に排除することもできません。株価は将来の為替や金利、利益予想への評価も含みます。指数を読む際は、個別銘柄の寄与、業種別の騰落、売買の広がりを確認し、投資家別の行動を論じる場合は、その対象期間に対応する売買統計を別に確かめる必要があります。
キオクシアの信用残は、まず日付と売残・買残の列を見る
元の記事にあった「信用買い残約1,446万株、倍率27.7倍」に近い値は、Yahoo!ファイナンスの信用残時系列では6月26日の行にあります。買残14,468,000株、売残521,000株、信用倍率27.77倍です。これは7月24日や27日の最新値を示したものではありません。出所を確認できる数字でも、集計日を外すと意味が変わります。
同じ時系列の7月17日は買残13,887,900株、売残377,900株で、倍率は36.75倍です。他方、別の公開ページには、この二つの株数を逆の売買区分に配置し、0.03倍とする表示がありました。少なくとも、この食い違いを「制度信用だけを集計すると売り長だった」と説明する根拠はありません。集計範囲の違いを推測する前に、列の対応と計算式を確認すべき場面です。
信用倍率を買残÷売残で計算するなら、13,887,900÷377,900は約36.75です。逆に割ると約0.027となります。分子と分母の取り違えだけでも、見かけの結論は正反対になります。本稿では掲載元と日付を明示した時系列を参照し、矛盾する表示を売り優勢の証拠としては採用しません。なお、これらは情報提供サイトで確認した値で、当時の取引所原票との再照合まで済んだ値としては扱いません。
信用倍率だけで、追証や将来の下落を断定できない
JPXの説明では、信用取引には制度信用と一般信用があります。さらに、証券会社が証券金融会社から調達する資金・株券の貸借取引は、信用取引全体の一部分です。証券会社内で買いと売りを対応させたり、自ら調達したりする部分があるため、貸借取引残高をそのまま市場全体の信用残と見なすことはできません。
この区別は、表の表示が正しい場合にも必要です。銘柄別の信用買残、制度信用だけの残高、証券金融会社の融資残高は、それぞれ何を集計した数字なのかを確認します。日次資料と週末残高、株数と金額も比較条件をそろえなければなりません。同じ銘柄名が載っているだけでは、同じ統計とは限りません。
買残が売残より多くても、すべての買い手の取得価格、保証金、返済余力は分かりません。株価が下がると返済売りの圧力が強まる可能性はありますが、倍率から追証件数や翌日の売却量を計算することはできません。企業の利益見通しと、短期の保有ポジションを分けて確認することが、需給を一つの数字で語らないための基本になります。
キオクシア決算は、7月27日の期待と31日の実績を分ける
キオクシアのIRニュースでは、6月30日に第1四半期決算を7月31日15時30分に発表する予定が示され、実際に31日付の決算資料が掲載されています。7月27日の段階では、この発表はまだ先の予定でした。後から公表された実績を、27日朝に既に分かっていた確定情報のように説明することはできません。
後日の確認として、7月31日の会社資料は、生成AIに注力するデータセンター顧客の強い需要を背景に、平均販売価格が大きく上昇したと説明しています。前年同期との比較では出荷量や為替も増収要因として挙げています。これは会社が決算で示した説明であり、7月24日の株価下落の原因を直接特定するものではありません。
NANDメモリの業績を読む際には、単価、出荷量、用途別の売上、費用の変化を分けて見ることが重要です。需要が伸びても、株価は事前の期待や投資負担によって別の動きをする場合があります。また、同社は31日に10月1日付の1対3の株式分割を決議しています。後から過去の株価を比較するときには、当時の価格か分割調整後の価格かをそろえる必要があります。
NVIDIAの10億ドルは、条件付きの投資計画
NVIDIAの7月24日の公式発表によると、NAVERとBrookfieldを含む提携では、世宗市のGAK SejongデータセンターにおけるAI設備計画を55メガワットから2028年までに200メガワットへ拡大する方針です。NAVERは将来的に1ギガワット規模を目指しています。200メガワット化や1ギガワット化が既に完了したという発表ではありません。
資金面では、NVIDIAはNAVERへの10億ドルの投資を計画しています。ただし、通常の取引完了条件に加え、NAVERがNVIDIA分とは別に少なくとも90億ドルの確約済み資金調達を確定することが条件です。Brookfieldについても、最大90億ドルを拠出する拘束力のない条件書を締結したと説明されています。したがって、総額100億ドルの入金が完了した、という読み方はできません。
株主への影響を判断するには、投資額だけでなく、資金調達の形式や発行条件、実行時期を確認する必要があります。この発表だけからNVIDIAの最終持分や希薄化率を算出することはできません。提携の進展は、条件を満たした資金調達、建設、設備稼働、その後の収益化という段階で追うべきものです。日経平均の一週間の動き、信用残、数年がかりの設備投資を同じ時間軸の売買材料としてまとめないことが、7月27日の情報を読み直す際の要点になります。
よくある質問
Q. 日経平均が2,091円上がったのは月曜ですか。
A. 2026年7月21日火曜です。20日月曜は海の日で、東京の現物株市場は休場でした。先物などの祝日取引とは区別します。
Q. 信用倍率27.77倍は7月24日の値ですか。
A. 確認したYahoo!ファイナンスの時系列では6月26日の値です。元記事の数字を使う場合は、この集計日を省略できません。
Q. NVIDIAのNAVERへの10億ドル投資は完了したのですか。
A. 7月24日の公式発表は条件付きの投資計画です。通常の完了条件のほか、NAVERがNVIDIA分とは別に少なくとも90億ドルの確約済み資金調達を確定することが条件とされています。
この記事の出典
- JPX:営業時間・休業日一覧
- JPX:7月20日のデリバティブ祝日取引
- フィスコ配信・財経新聞:7月21日の日経平均
- 株探:7月24日の日経平均大引け
- 株探:7月24日の週末市況
- Yahoo!ファイナンス:キオクシア信用残時系列
- 株初心者入門:信用残表示の照合対象
- JPX:信用取引に関するFAQ
- 日本証券金融:貸借取引残高の仕組み
- キオクシア:IRニュースと決算発表日
- キオクシア:2027年3月期第1四半期決算資料
- NVIDIA:NAVER・BrookfieldとのAI設備拡張計画
※本記事は公開情報をもとにした一般的な情報提供であり、投資の勧誘や助言ではありません。暗号資産・NFTの価格は大きく変動します。最新の情報は各公式発表をご確認ください。