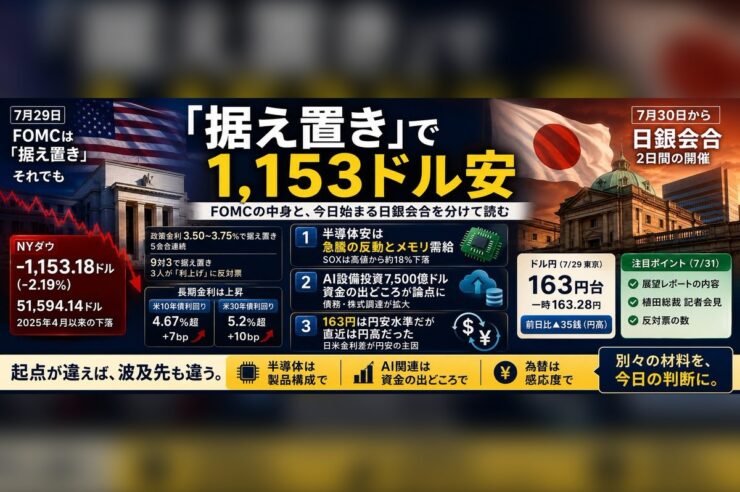
2026年7月29日、米連邦公開市場委員会(FOMC)は政策金利を3.50〜3.75%に据え置きました。同日のダウ平均は1,153.18ドル下落して51,594.14ドルで終了しています。金利を動かさなかったことと、株価が大きく下がったことは矛盾しません。市場は決定の内容だけでなく、今後の政策や企業収益への見方も織り込みます。
7月30日朝の元記事は、米金利、半導体、AI設備投資、日銀会合を一緒に扱っていました。本稿ではそのつながりを整理しつつ、確認できた数値と相場解釈を分けます。7月31日の日銀の決定は、当初の記事より後に判明した結果として記します。
9対3の据え置きで、反対した3人は利上げを求めた
FRBの7月29日声明によると、据え置きの採決は9対3でした。反対したベス・ハマック氏、ニール・カシュカリ氏、ローリー・ローガン氏は、いずれも政策金利の誘導目標を0.25ポイント引き上げる判断を求めています。反対票があったというだけで、利下げを望む意見だったと読み違えてはいけません。
声明は、経済活動が堅調に拡大する一方、エネルギーなどの供給ショックもあってインフレ率が目標の2%を上回っていると説明しました。景気が急速に失速しているので据え置いた、という単純な内容ではありません。投票結果と経済認識を併せて読むと、物価対応を重く見る意見があったことが分かります。
ただし、3人の意見は次回の利上げを決定したものではありません。今後の政策を論じる際は、委員会の決定と少数意見、市場参加者が想定する確率を区別します。元記事にあった特定時点の利上げ確率は、算出時刻と元データを再確認できていないため、本稿では数値として採用しません。
米30年金利は上昇したが、株安を一因だけで説明しない
FREDで公表される米30年国債の一定年限利回りの日次系列では、7月28日が5.09%、29日が5.20%です。前日から0.11ポイント、11ベーシスポイント上昇しました。これは日次系列の値であり、特定銘柄の場中の最高利回りではありません。「5.2%を超えた」という記述を、この系列だけで検証したことにはなりません。
ダウ平均の終値はFREDでも51,594.14ドルと確認でき、前日の52,747.32ドルから約2.19%の下落です。一方、当日のDZHの市況は、長期金利上昇に加え、原油高や半導体への売りも市場の重荷になったと説明しています。こうした説明は市況の分析であって、各要因の寄与率を測定した結果ではありません。
金利上昇は、将来利益の現在価値や借入費用を通じて株価評価に影響し得ます。しかし、それだけで「景気懸念はなく、割高感の修正だけだった」と断定することはできません。同じ日に原油や個別決算も動いている以上、単一の価格変化から投資家全体の売却理由を特定しない読み方が必要です。
米国の7月28日終値は、東京の同日終値より後に決まる
時系列には訂正が必要です。元記事は、米国7月28日の半導体株安を東京市場の7月28日の急落が織り込んだかのように記していました。しかし米国の通常取引は、その日の東京市場が閉まった後に始まります。後から確定する米国の終値を、先に終わった東京市場の説明に使うことはできません。
今回のFOMC声明は、米東部夏時間7月29日14時の公表で、日本時間では30日3時です。米国29日の株式市場の終値が確定するのは日本時間30日朝になります。日銀会合は30日午後に始まり、決定が公表されたのは31日です。元記事が書かれた30日朝には、FOMCの結果は既知でも、日銀の結果は未確定でした。
先物や時間外取引が東京時間にも動くことはあります。その場合は「米国の通常取引の終値」と分け、観測した時刻を付ける必要があります。半導体指数の下落率を別の日の株価下落に重ねたり、同じ材料を二度の独立した悪材料として数えたりしないよう、現地日付と日本時間をそろえて確認します。
AI投資の調達額は、発行済みと将来の枠を分ける
AI関連企業を見る際は、設備投資の総額だけでなく、その資金をどこから得るかも論点になります。Alphabetの7月22日の決算資料は、6月に普通株と強制転換型優先株を組み合わせ、純額で496億ドルを調達したと説明しています。さらに、最大400億ドルの普通株を随時売却できるATMプログラムの契約も公表しています。
純調達額は費用などを反映した受取額で、発行総額とは定義が異なります。また、売却できる枠を設けたことと、全額の売却を終えたことも別です。元記事の「847.5億ドルの株式発行」は、この決算資料の純調達額とは一致しません。本稿では確認できた数字とその定義を示し、差額の理由は推定しません。
借入や社債なら利払いと返済期限、株式なら発行条件や株数の増加が重要になります。ただし、外部調達があるだけで、事業が不採算になったと判断することもできません。営業活動で得た現金、投資の支払時期、手元資金を並べ、どの期間の資金需要に対応しているのかを確認します。企業ごとに決算期や投資額の定義が異なるため、単純合算にも注意が必要です。
クラウドの成長と、設備に出ていく現金を同じ表で読む
Microsoftが7月29日に発表した6月末までの四半期決算では、Azureを含むクラウドサービスの売上高は前年同期比43%増でした。同じ四半期の営業キャッシュフローは554.41億ドル、有形固定資産の取得による支出は358.02億ドルです。需要の伸びと多額の投資は、同時に起こり得ることが分かります。
この現金支出を、リースを含めた設備投資の説明や、暦年全体の投資見通しと同じ数字として扱ってはいけません。四半期か通期か、現金支出か契約・取得ベースかをそろえてから比較します。減価償却費は設備の取得額を利用期間に配分する会計上の費用で、当期の支払額とは一致しません。
そのため、売上成長率だけでも設備投資額だけでも投資回収の良し悪しは決まりません。稼働後にどれだけ収益を生むか、追加費用や更新投資がどれほど必要かも関わります。元記事にあった複数社の大型投資合計や未消化受注の金額は、対象期間と原資料を確認できないまま再掲せず、今回確認できた企業の開示を用いて読み方を整理します。
翌31日の日銀は1%を維持、高田委員は1.25%を提案
日銀の7月31日公表文によると、無担保コールレートの翌日物を1.0%程度で推移するよう促す方針が、賛成8、反対1で決まりました。反対した高田創委員は1.25%程度への引き上げを提案しています。田村直樹委員は据え置きに賛成しました。これは30日朝の予想ではなく、翌日の正式な決定です。
したがって、反対票の意味は「利上げに反対した」ではなく、「据え置きに反対し、利上げを求めた」です。FOMCも日銀も、この時点の決定自体は据え置きで、引き上げを求める少数意見がありました。両者を単純に「利上げするFRBと、利上げを止める日銀」と対比すると、決定と意見を混ぜてしまいます。
日米の政策金利には差がありますが、その差だけから特定のドル円水準が決まるわけではありません。今後の政策予想、物価や景気の見通し、貿易・投資に伴う取引なども為替に関わります。日銀会合の前後も米国の経済指標や国際情勢は動くため、為替材料が日銀だけに絞られるとは言えません。
日本株への影響は、売上・費用・資金調達の違いで考える
半導体関連企業を比較する場合も、メモリ、設計、製造装置、素材では事業構造が異なります。一社の決算や一つの指数の下落から、すべての企業で同じ需要変化が起きたと結論づけることはできません。受注や在庫、設備稼働、顧客構成など、各社の開示で確かめる必要があります。
為替については、海外売上の円換算だけでなく、輸入原料、海外生産、為替予約、価格転嫁の状況も影響します。円安を一律に利益増、円高を一律に利益減とする整理では、実際の損益への影響を取り違えます。借入比率が高い企業と手元資金が多い企業でも、金利変化の受け止め方は異なります。
この週を振り返る際に残すべきなのは、値動きの理由を断言する短い物語より、決定内容と公表時刻、確認した系列、企業の数値の定義です。FOMCの反対票、米長期金利の上昇、AI関連投資、日銀の据え置きは関連し得る材料ですが、一つの原因で説明できる事実の集まりではありません。
よくある質問
Q. FOMCが据え置きなら、株価は下がらないのですか?
A. 政策金利が変わらなくても、声明や反対意見、将来の政策予想が市場の評価を変える場合があります。7月29日の市況では金利だけでなく原油高や半導体への売りも指摘されています。
Q. 7月31日の日銀で反対した委員は、何を求めたのですか?
A. 高田委員は据え置きに反対し、政策金利を1.25%程度へ引き上げる提案をしました。決定は8対1で1.0%程度を維持するものでした。
Q. AI設備投資の増加は、そのまま利益の増加を意味しますか?
A. 意味しません。売上、費用、減価償却、現金支出、資金調達条件を併せて確認する必要があります。投資額は集計期間やリースの扱いによっても異なります。
この記事の出典
- FRB:2026年7月29日FOMC声明
- FRED:米30年国債一定年限利回り(DGS30)
- FRED:ダウ工業株30種平均の日次系列
- DZH/OANDA:7月29日のNY株式市況
- Alphabet:2026年第2四半期決算資料(SEC提出)
- Microsoft:2026年度第4四半期決算
- 日本銀行:当面の金融政策運営について(2026年7月31日)
※本記事は公開情報をもとにした一般的な情報提供であり、投資の勧誘や助言ではありません。暗号資産・NFTの価格は大きく変動します。最新の情報は各公式発表をご確認ください。