
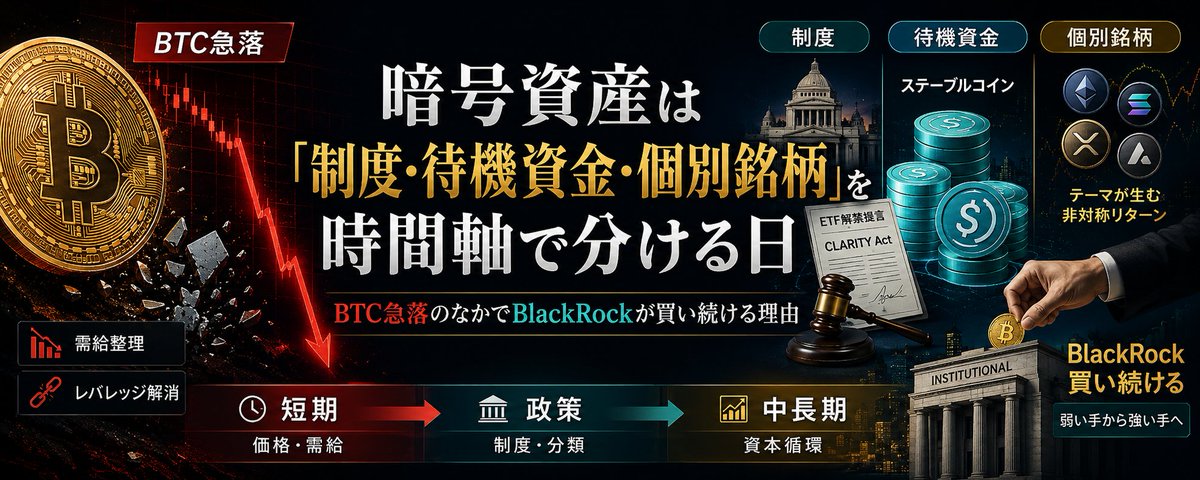
2026年6月3日朝の暗号資産ニュースには、日本のETF制度への提言、米国の市場構造法案、ビットコインETFからの資金流出が並んだ。制度の議論が進んでも、その日の買い需要が増えるとは限らない。本稿では元記事の時点を起点に、後日確認した履歴データを補いながら、政策・ETF資金・決済資金を分けて読む。特に「BlackRockが買い続ける」という説明は、何の資産が増減したのかを確かめる必要がある。
ETFの履歴では、6月初めも純流出が続いていた
米国のビットコイン現物ETFについて、Farside Investorsが集計した履歴を見ると、米国取引日6月1日の合計は4億8,380万ドルの純流出、うちIBITは4億4,030万ドルの純流出だった。6月2日も全体で5億1,910万ドル、IBITで3億8,860万ドルの純流出となっている。これらは書き直し時に確認した履歴値であり、元記事が公開された日本時間6月3日8時56分までに全数値が出そろっていたとは断定しない。
ここでいう純流出は、対象商品の資金流入と流出を差し引いた値だ。「取引所で売買されたETFの総額」でも「暗号資産市場全体から消えたお金」でもない。特定の商品の需給を調べる材料にはなるが、世界中の現物取引やデリバティブ取引を代表する数字ではない。
複数の商品をまとめた合計と、一つの商品の内訳も分けて見る必要がある。全体が純流出の日でも、すべての商品が同じ方向に動くとは限らない。また、差引きがマイナスでも流入側の動きが一切なかったことにはならない。総額だけから個々の取引主体の行動まで読み取ろうとすると、数字が示す範囲を超えてしまう。
元記事は価格、心理指数、清算額も並べていたが、取得時刻や集計対象をそろえた根拠を確認できない数値は採用しない。同じ「6月3日朝」の情報でも、日本の日付と米国取引日、直近24時間の集計は一致しない。まず期間と対象をそろえることが、急落局面の報道を比較する前提となる。
IBITの保有資産とBlackRock自身の買いを区別する
iSharesの公式説明では、IBITはビットコイン価格の動きを反映することを目指す上場商品である。公式ページに掲載されたビットコイン数量は、同商品の信託が保有する数量を示す。したがって、IBITの保有状況を見て「BlackRockという会社が自社の資金で相場上昇に賭けた」と説明することはできない。
元記事にあった「3.2億ドル相当のBTCを買い続けている」という主張について、対象日、購入主体、算定方法を特定できる根拠は確認できなかった。少なくとも先の履歴では、IBITの6月1日・2日の差引きは流出である。未確認の購入額を理由に、短期の売りを長期投資家が吸収していると結論づけるのは避けたい。
確認するときは、まず記事が扱う数字の種類を見分ける。保有数量はある時点の残高、ドル建て評価額は数量と価格から決まる値、資金フローは一定期間の増減だ。仮に数量が変わらなくても、価格が動けば評価額は変わる。評価額の増加分をそのまま新規購入額とする計算は成り立たない。
ブロックチェーン上の送金情報についても、送信先のラベルだけで購入や売却が成立したと判断できるわけではない。資産の移動と売買の約定は区別する必要がある。「弱い保有者から強い保有者へ移った」という物語には、保有期間や取引主体について別の証拠が要る。ETFの名称に有名な運用会社が含まれることは、その証拠の代わりにならない。
日本の提言は、ETFと円建て決済の制度整備を求めたもの
6月2日付のロイター配信をもとにした「あたらしい経済」の報道によると、自民党ブロックチェーン推進議員連盟は6月1日、円建てステーブルコインのアジア決済での利用促進と、暗号資産ETFの取引を可能にする法整備を政府に求めた。政策の方向を提案したニュースとして読むべき内容である。
提言の提出は、個別ETFの承認や上場を意味しない。また、この報道を根拠にBTC・ETH・XRPがすべて対象として決まったとも言えない。元記事は銘柄の例を条件付きで挙げていたが、例示だけが切り取られると、すでに選定された対象資産のように受け取られるおそれがある。
読者にとっては、投資商品の制度と決済手段の制度を分けることが役立つ。ETFではどの資産をどう保有し、どこで売買する商品なのかが問題になる。円建てステーブルコインでは、誰が発行し、誰が受け取り、円へ戻す手続をどの事業者が担うのかが利用上の論点となる。両者が同じ提言に載っていても、実務の準備が同時に終わるとは限らない。
今後の発表を追う際は、政策提言、政府による具体化、必要な制度の施行、個別商品の提供という段階を記録すると混同を減らせる。税制の取扱いや証券会社の対応も、提言の見出しだけでは確定しない。海外で商品が売買されている事実を、日本の証券口座ですぐ利用できるという案内に置き換えないことが大切だ。
CLARITY法案の上院カレンダー掲載は成立を意味しない
米政府刊行物局のH.R.3633の資料には、2026年6月1日に修正案付きで上院へ報告されたことと、Calendar No.423という番号が記載されている。暗号資産の市場構造を扱うCLARITY法案が、上院側の手続で進んだことを確認できる資料だ。ここで確認するのは6月初めの段階であり、その後の審議結果を遡って織り込むものではない。
カレンダーに番号があることと、採決日が確定したことは同じではない。まして、上院での可決、両院の法案内容の一致、法律の成立、各規定の適用開始までを一度に意味するわけでもない。「法案が動いた」という短い表現を読むときほど、どの手続が完了したのかを明確にしたい。
このニュースとETFフローは、測っている対象が異なる。法案資料はルール作りの段階を示し、日次フローは商品の資金増減を示す。制度整備への期待が存在する一方で、ある日に資金が流出することは両立する。異なる材料が同時に出たからといって、一方が誤りだと考える必要はない。
法案の内容を読む場合も、名称だけで判断せず、議会、法案番号、版、日付をそろえる。修正前の説明と修正後の条文を混ぜると、監督当局の役割や事業者の義務について誤解が生じる。本稿は掲載という手続上の事実を確認したもので、特定トークンの法的分類や日本での取扱いが確定したと述べるものではない。
ステーブルコイン残高を、そのまま購入待ち資金とみなさない
元記事はステーブルコインを「待機資金」として扱っていた。しかし、残高のすべてがBTCやアルトコインを買うために待機しているとは限らない。現在のCircleの公式案内でも、USDCの用途として国際送金、給与支払い、店舗決済などが示されている。これは用途を理解するための補足であり、2026年6月3日時点の利用割合を示す統計ではない。
たとえば、暗号資産を購入するために保有する人と、後日の支払いに充てるために保有する企業がいたとして、双方の残高は集計上同じ方向に増え得る。残高だけでは目的を識別できない。この例は用途の違いを説明する仮定であり、当日にどちらの需要が優勢だったかを推測したものではない。
また、個別銘柄に材料があっても、市場全体の資金がその銘柄へ向かうと直結させないようにしたい。制度の対象に含まれるか、事業上の利用が増えるか、取引市場で価格が変わるかは、それぞれ確認する情報が違う。ステーブルコイン残高の増加を、特定アルトコインの値上がりの根拠として使うには、間にある取引の証拠が不足している。
6月3日の材料を整理するなら、ETFは日付別の流入出、政策は手続の到達点、決済資金は用途と利用条件を追うのがよい。どれか一つの指標で相場全体を説明しようとせず、その数字が答えられる問いを限定する。未確認の購入額や銘柄名を強い結論に結びつけないことが、ニュースを読み違えないための基本となる。
よくある質問
Q. IBITの残高はBlackRock自身の保有額ですか?
A. 公式ページの保有数量はIBITという信託の保有分です。運用会社が自己資金で購入した数量と同一視できません。
Q. 国内ETFの提言で対象銘柄や上場日は決まりましたか?
A. 今回確認した報道は法整備を求める提言です。個別商品の承認、対象銘柄、上場日が決まったという根拠にはなりません。
Q. ステーブルコインが増えればBTCに資金が入りますか?
A. 残高には決済や送金などの用途も含まれ得ます。総額だけから購入先や購入時期を特定することはできません。
この記事の出典
- Farside Investors:米国ビットコインETFの日次資金フロー履歴
- iShares:IBITの商品概要と保有資産の説明
- あたらしい経済/ロイター:自民党議連の円ステーブルコイン・ETF提言(2026年6月2日)
- 米政府刊行物局:H.R.3633 上院報告版(2026年6月1日)
- Circle:ステーブルコインによる決済・送金の用途
※本記事は公開情報をもとにした一般的な情報提供であり、投資の勧誘や助言ではありません。暗号資産・NFTの価格は大きく変動します。最新の情報は各公式発表をご確認ください。